Indice
Un crollo storico per il mercato degli smartphone in Europa
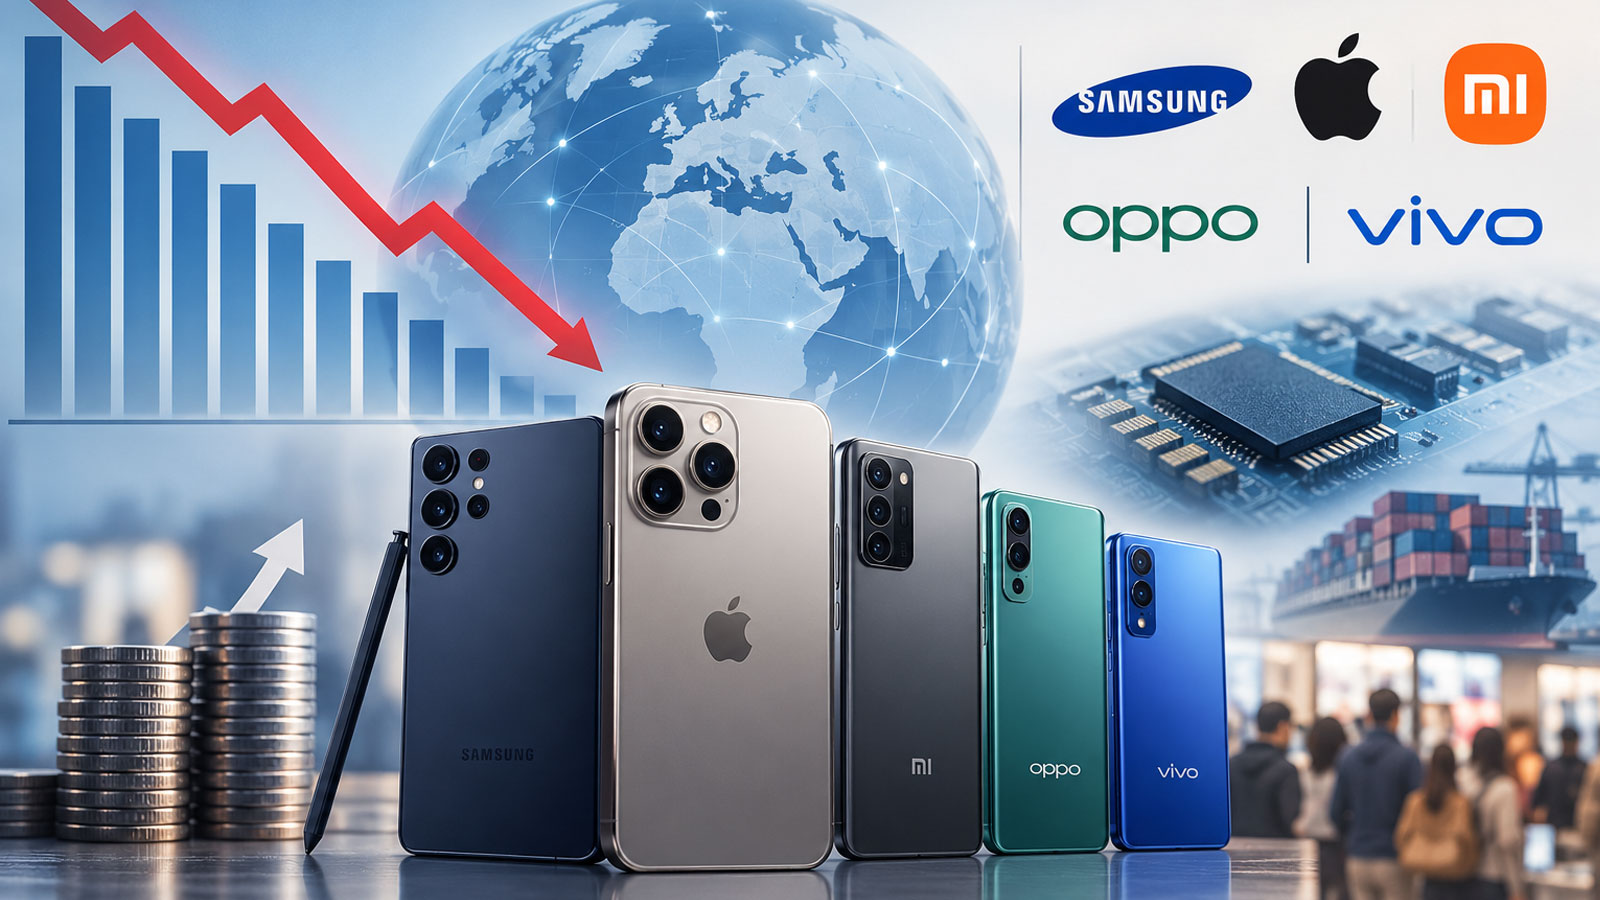
Il mercato degli smartphone in Europa ha vissuto un drastico calo nel terzo trimestre del 2026, registrando una diminuzione del 18%, un risultato che non si vedeva da tredici anni. Secondo l’ultima analisi di Counterpoint Research, questa contrazione è il riflesso di un contesto economico difficile e di scelte strategiche discutibili da parte dei produttori di telefonia. Quasi tutti i principali marchi, dall’Apple di Cupertino alla sudcoreana Samsung, stanno affrontando questa crisi.
Le motivazioni dietro l’emorragia di vendite
Le ragioni che spiegano questa flessione sono molteplici e interconnesse. L’aumento dei costi dei componenti ha influito significativamente sui prezzi di vendita, portando gli smartphone a diventare meno accessibili proprio nel momento in cui i consumatori europei sono costretti a rivedere le proprie spese a causa di un bilancio sempre più serrato. Inoltre, la riduzione delle campagne promozionali ha tolto un’importante linfa vitale alle vendite, spingendo molti utenti a procrastinare l’acquisto di nuovi dispositivi. Gli smartphone economici, in particolare, subiscono il colpo più duro: per molti consumatori, anche un leggero aumento di prezzo rappresenta un ostacolo significativo.
Samsung e Apple sotto pressione
Samsung ha chiuso il trimestre con performance contrastanti. Da un lato, il Galaxy Z Fold8, con il suo design innovativo e pieghevole, ha ottenuto un grande successo, diventando il dispositivo pieghevole più rapidamente venduto in Europa occidentale. Tuttavia, questa vittoria non è riuscita a compensare la debolezza della gamma Galaxy A, cruciale per il marchio nella fascia media.
Anche Apple non riesce a sfuggire a questa tendenza negativa. Il terzo trimestre del 2026 segna il primo calo delle vendite in Europa dal primo trimestre del 2024. Questo è stato in parte influenzato dalla tempistica di lancio del nuovo iPhone pieghevole, l’iPhone Duo, che è arrivato nei negozi solo in ottobre, dopo la chiusura del trimestre. Questo ritardo ha lasciato l’azienda senza un forte prodotto da lanciare nel periodo estivo.
I marchi cinesi riconsiderano le loro strategie
Le aziende cinesi, come OPPO, OnePlus e realme, hanno subito un impatto ancora più significativo. Questi marchi avevano costruito una solida presenza sul mercato europeo concentrandosi sugli smartphone economici, un segmento in rapida contrazione. Jan Stryjak, Associate Director di Counterpoint, sottolinea che molti di questi produttori stanno rivedendo le proprie strategie. Alcuni optano per nicchie specifiche, come il mercato della fotografia o dei videogiochi, mentre altri preferiscono concentrarsi su pochi mercati europei più proficui piuttosto che cercare di ottenere una larga diffusione.
Prospettive future: un Natale complesso
Il quarto trimestre è solitamente cruciale per le vendite degli smartphone, e Stryjak non prevede che nel 2026 questo trend cambi. Tuttavia, la previsione non è ottimistica: i costi dei componenti non si stabilizzeranno prima della metà del 2027, rendendo la stagione natalizia complicata per i produttori. La disparità tra i dispositivi premium, che continuano a riscuotere successo grazie a innovazioni come i pieghevoli, e gli smartphone economici, sempre più sottoposti a pressione sia sui costi sia sulla domanda, potrebbe portare diversi marchi a riconsiderare le proprie strategie di prezzo.
In Italia, come in altri paesi europei, questi sviluppi si traducono in maggiori difficoltà per i consumatori e per un settore già messo a dura prova dall’alto costo della vita. Gli utenti italiani, abituati a un mercato in espansione e ricco di offerte, potrebbero trovarsi a fare scelte più oculate nei prossimi mesi. Le aziende, dal canto loro, dovranno adattarsi a questo nuovo scenario se vogliono mantenere una competitività al passo con le esigenze del mercato.